
Los precios desafían la Gran Promesa de Javier Milei, aun con la divisa atrasada. Los dos venenos que intoxican el plan de reelección. Mandriles al ataque.
El índice de inflación de septiembre, de 1,9%, expresa el principal dilema de la política económica de Javier Milei y el reconfirmado Toto Caputo: en medio de un ajuste sin fin, el dólar barato busca acelerar la estabilización de precios, pero al costo de una destrucción permanente de empresas, tramas industriales y puestos de trabajo registrados.
Es veneno electoral de otro tipo, pero veneno al fin.
Los empleos que se evaporan encuentran un sucedáneo defectuoso y peor pago en el sector informal, algo muy celebrado por los principales referentes gubernamentales. Ese festejo es una de las cosas más insólitas que registra la historia reciente del país.
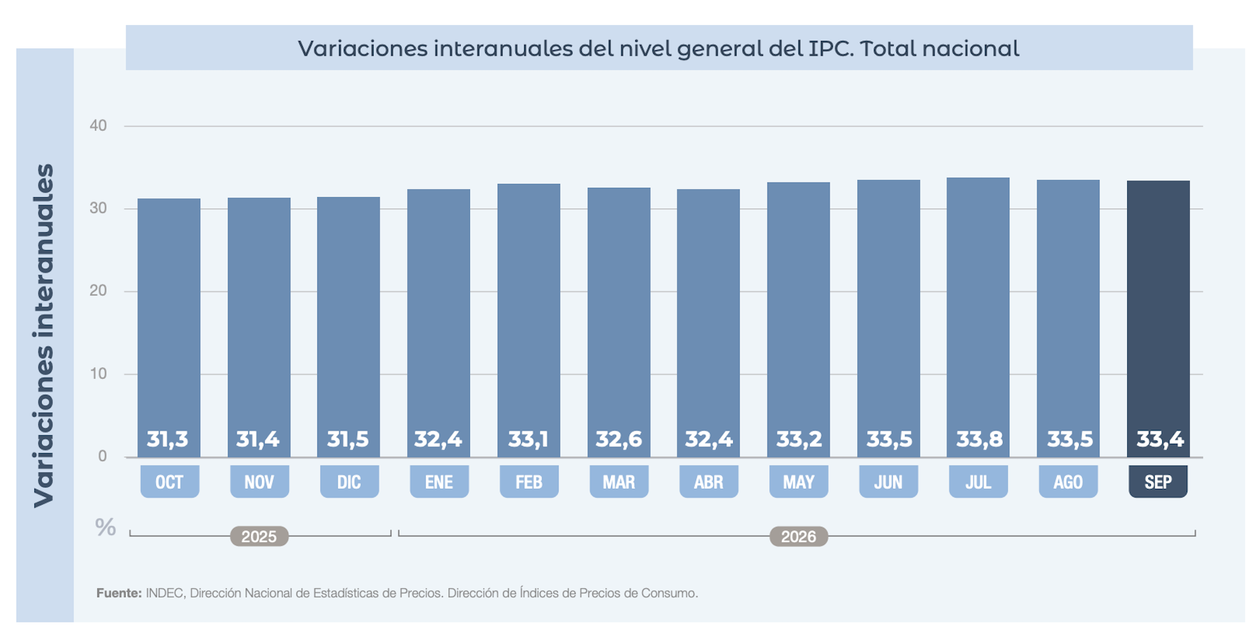
El índice de precios al consumidor del INDEC —siempre hay que recordar que está intervenido en pos de una leve subestimación constante— arrojó para el mes pasado el mencionado 1,9%, en alza respecto del 1,7% de agosto y otra vez cercano al piso indómito del 2%.
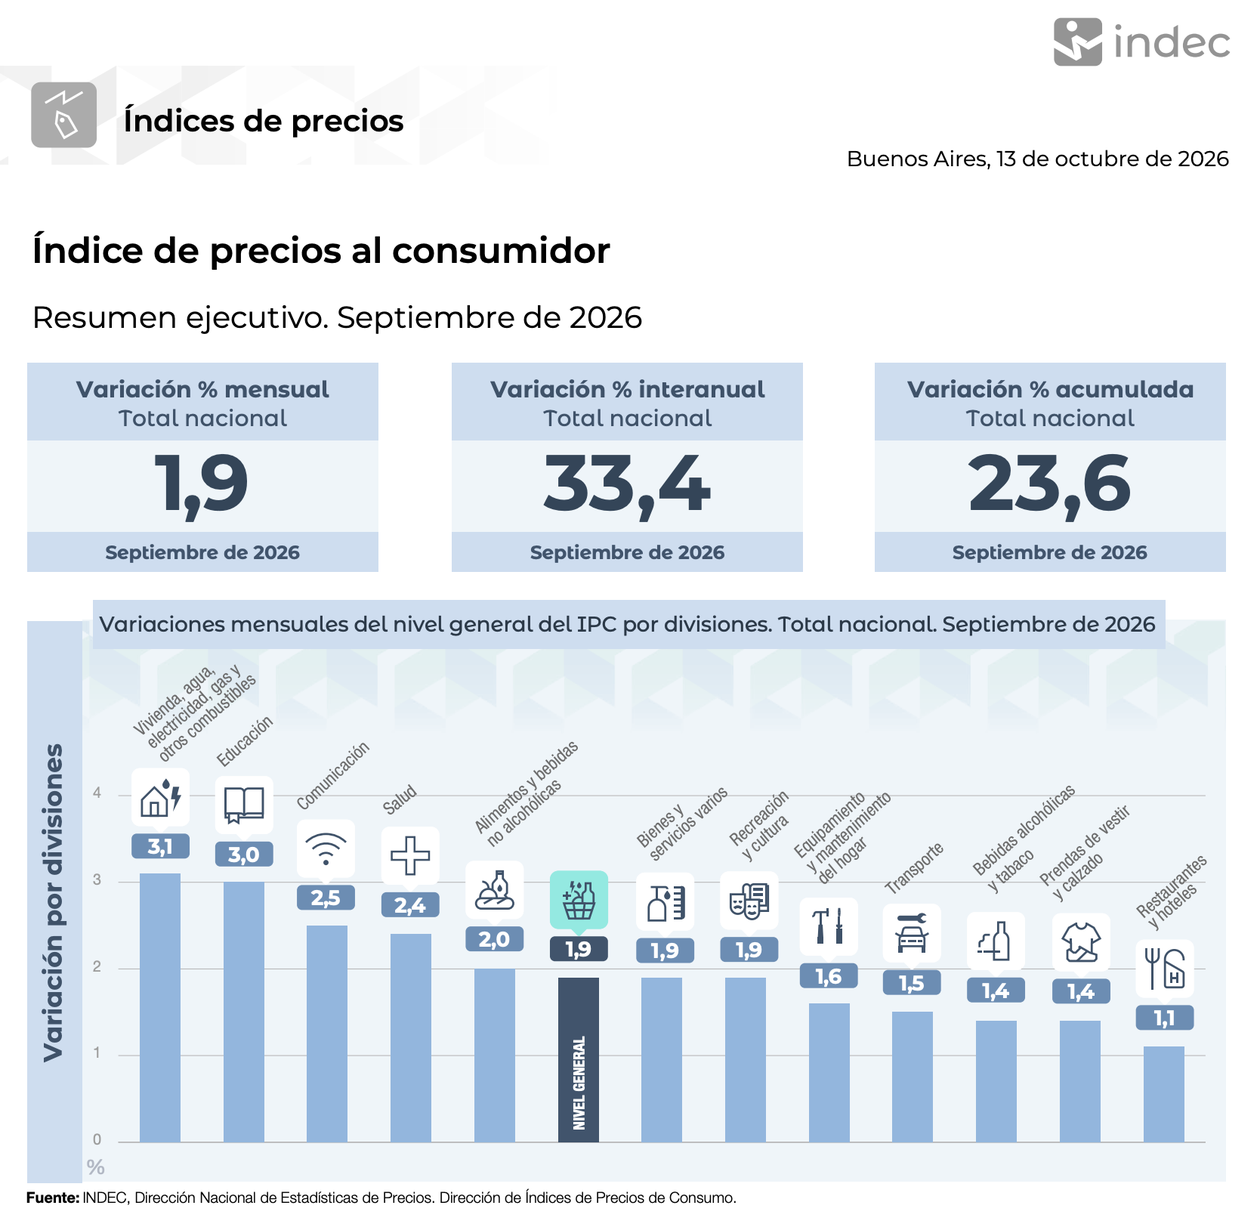
En tanto, la inflación interanual es un altiplano que no baja desde hace 15 meses —en agosto del año pasado marcó 33,6%—, ni siquiera con los garrotazos del dólar planchado. ¿Qué pasaría si la divisa o la propia actividad se despabilaran un poco?
En base a semejante estrategia, la economía real sufre más de la cuenta.
Los costos de la desinflación. ¿Qué desinflación?
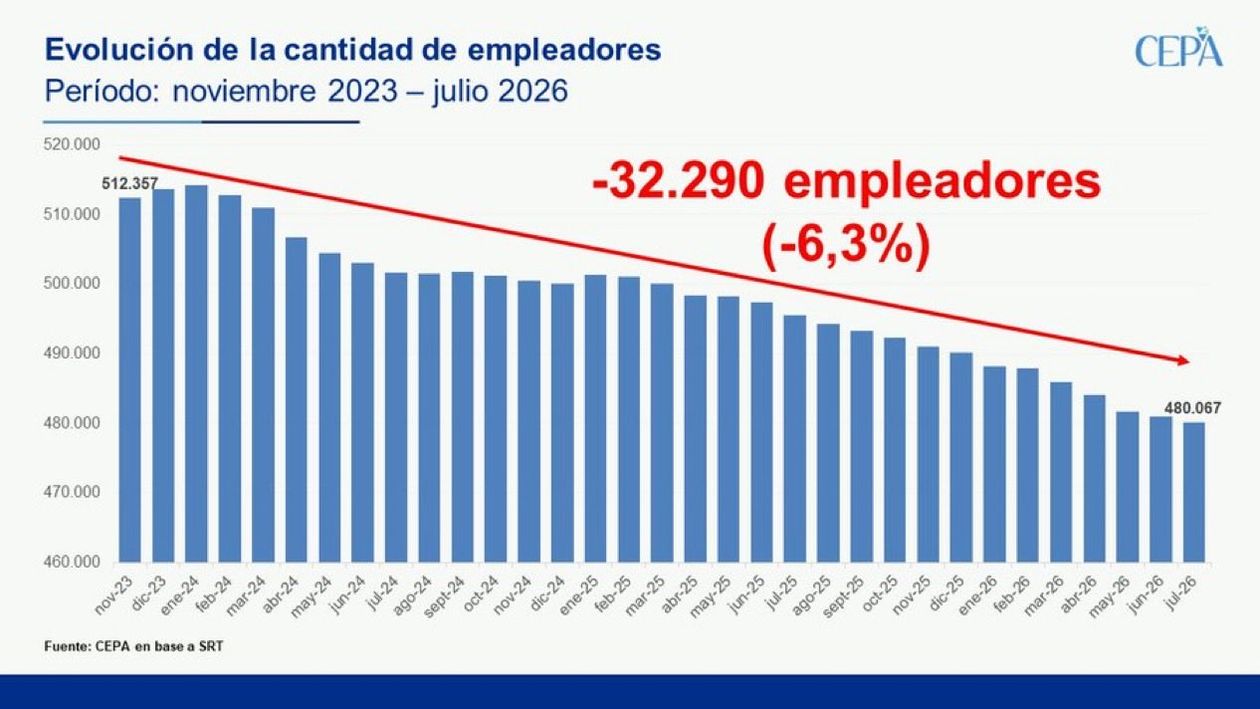
De acuerdo con el último Monitor mensual de empresas de Fundar, realizado en base a datos de la Superintendencia de Riesgos del Trabajo, el número de compañías operativas en el país entre noviembre de 2023, justo antes de la era Milei, y junio último pasó de 512.357 a 481.015. Esto es 31.342 menos, lo que implicó la pérdida de 246.312 empleos privados registrados.
El Centro de Economía Política Argentina (CEPA) arroja números algo peores con su actualización a julio, prueba de que la mala racha del industricidio continúa.
Ante ese panorama, abundan las recomendaciones de expertos sobre la conveniencia de que el Gobierno valide un tipo de cambio más depreciado, cuestión sensible que podría aliviar algunas de las aristas más filosas del plan en curso, pero acaso agravar otras, como el deterioro de los ingresos populares y, con eso, el de una actividad que hoy atraviesa una recesión. Todo, desde ya, con el condicionante de las elecciones presidenciales en el punto de mira.
Un dólar algo más elevado supondría una inflación también más sostenida, problema electoral para un gobierno que ha hecho de la promesa de «liquidarla» su razón de ser.
Dado el estancamiento de la reducción del IPC, las estrecheces del Presidente asoman más nítidas.
Traders sin visión política
El Gobierno se ampara en los excelentes datos de comercio exterior para fundamentar que no se puede hablar de atraso cambiario.
Lo que no dice es que ese saldo mejora conforme se sostiene la guerra en el golfo Pérsico, lo que provoca una suba de las cotizaciones de los principales productos de exportación nacionales, desde el petróleo hasta la soja y otros granos.
Tampoco reconoce que la debilidad de la actividad interna y de la inversión limita las importaciones, por lo menos en los renglones más útiles como los bienes de capital.
Sin embargo, la inflación acumulada en el año se acerca al 25%, mientras que el dólar mayorista, usado justamente para el comercio exterior y las grandes operaciones financieras, avanzó menos del 4% nominal. Es decir, que su atraso supera el 20% solamente en lo que va de 2026.
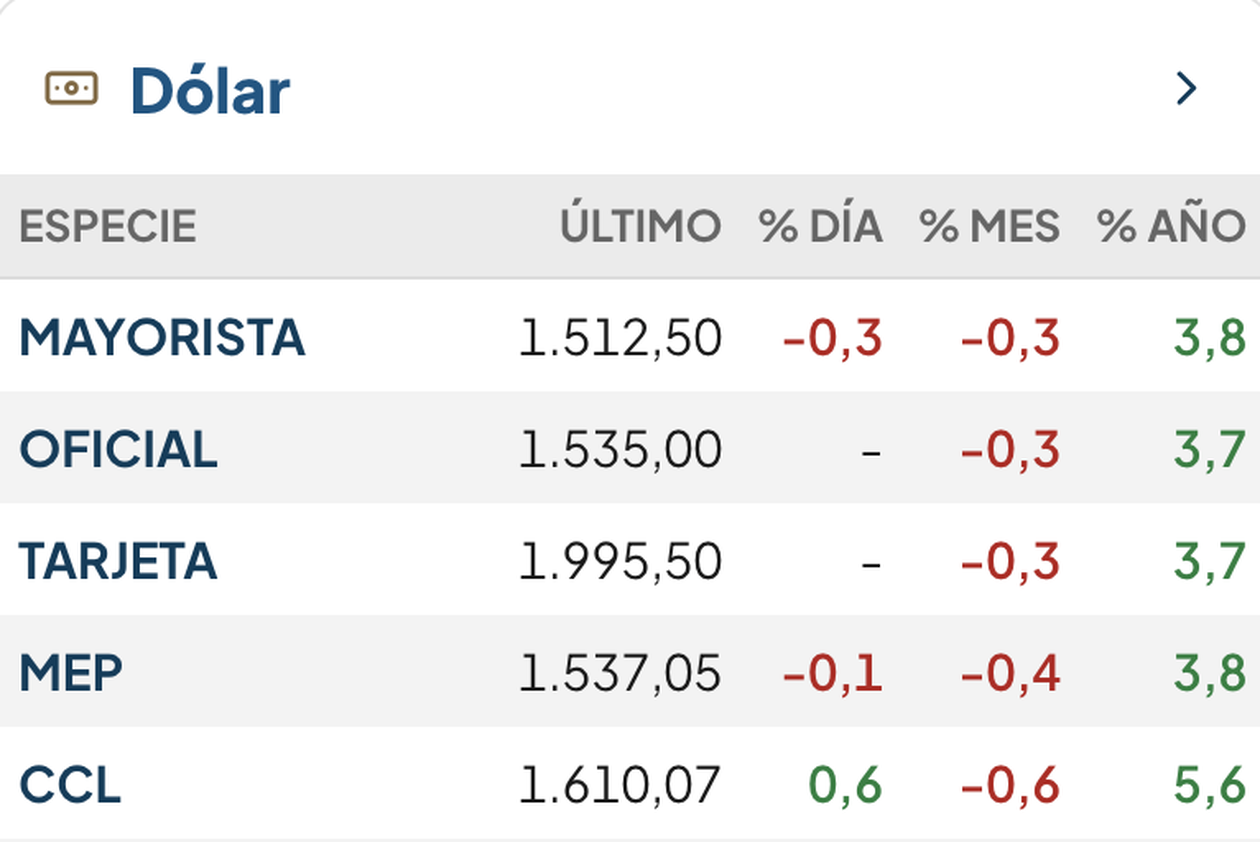
Fuente: Rava Bursátil.
Atento a los riesgos de que en la etapa formal de la campaña el billete verde se ponga todavía más demandado que en la actualidad —una tendencia permatura a la que cabe ponerle atención—, el Presidente saca pecho con el poder de fuego acumulado por el Banco Central para evitar disgustos.
Así, se refiere a las reservas propias, engrosadas por la compra de 14.909 millones de dólares desde que empezó el año. Claro que el neto que le quedó de eso a la autoridad monetaria después de pagar deudas y hacer frente a otros compromisos fue menos, unos 8700 millones.
Mezcla con eso los swaps con China y Estados Unidos, cuyo uso no es total ni automático, y otras fuentes fantasmagóricas para exagerar, como lo hizo el fin de semana largo, con una suma de 125.000 millones de dólares que nadie sabe de dónde saca.
En la misma línea de mostrar bíceps inflamados, Caputo promete «arrancarles la cabeza» a quienes corran contra el peso «como en octubre del año pasado». Usa anabólicos: aquello fue posible debido a una intervención, teñida de injerencia electoral alevosa, del secretario del Tesoro, Scott Bessent, la que ya avisan que se podría repetir.
Ahora bien, no basta con mostrar un saldo comercial tan favorable para afirmar que la divisa estadounidense no está atrasada; esa argumentación sería propia de traders sin visión política.
El problema es lo que el tipo de cambio les está haciendo a numerosas empresas que se ven obligadas a cerrar por no poder contra el combo de dólar pisado, apertura importadora y demanda deprimida.
¿Dólar pisado? Sin dudas. Si no, ¿por qué el Banco Central no elimina los rezagos del cepo para las empresas, cuya existencia limita la demanda, y por qué interviene en el mercado de futuros, con la colocación de papeles dollar-linked y, cuando las papas queman, incluso con ventas en el mercado físico?
«Si yo pudiera…»
No debe sorprender que el Gobierno diga una cosa y haga otra; esa es, al fin y al cabo, la práctica de cualquier administración y hasta podría decirse que es un reflejo de responsabilidad.
Sin embargo, sigue generando comentarios que el Presidente haya convocado el lunes de la semana pasada a una reunión de gabinete a un economista que se cuenta entre los más ardorosos defensores del modelo, Alberto Ades, aunque no se prive de hacer sutiles advertencias en torno al dólar.
La convocatoria molestó a Caputo, quien alegó sentirse mal para evitar la juntada de los ministros y otros funcionarios de primera línea, lo que no lo privó, horas más tarde, de acudir a una entrevista con el Gordo Dan, alias Daniel Parisini, para pasar sus mensajes y amenazas con degüellos a los inversores descreídos. Tan así fue, que el propio Ades le escribió luego para manifestarle que no hay nada más lejos de su intención que serrucharle el piso.
Ya durante el fin de semana largo, Milei salió a ratificar a su gran DT, que volvió a mostrarse tan desafiante como nervioso en las redes sociales.
Lo del economista y financista Ades es curioso. No sólo en su vínculo con Caputo; en todo va y viene.
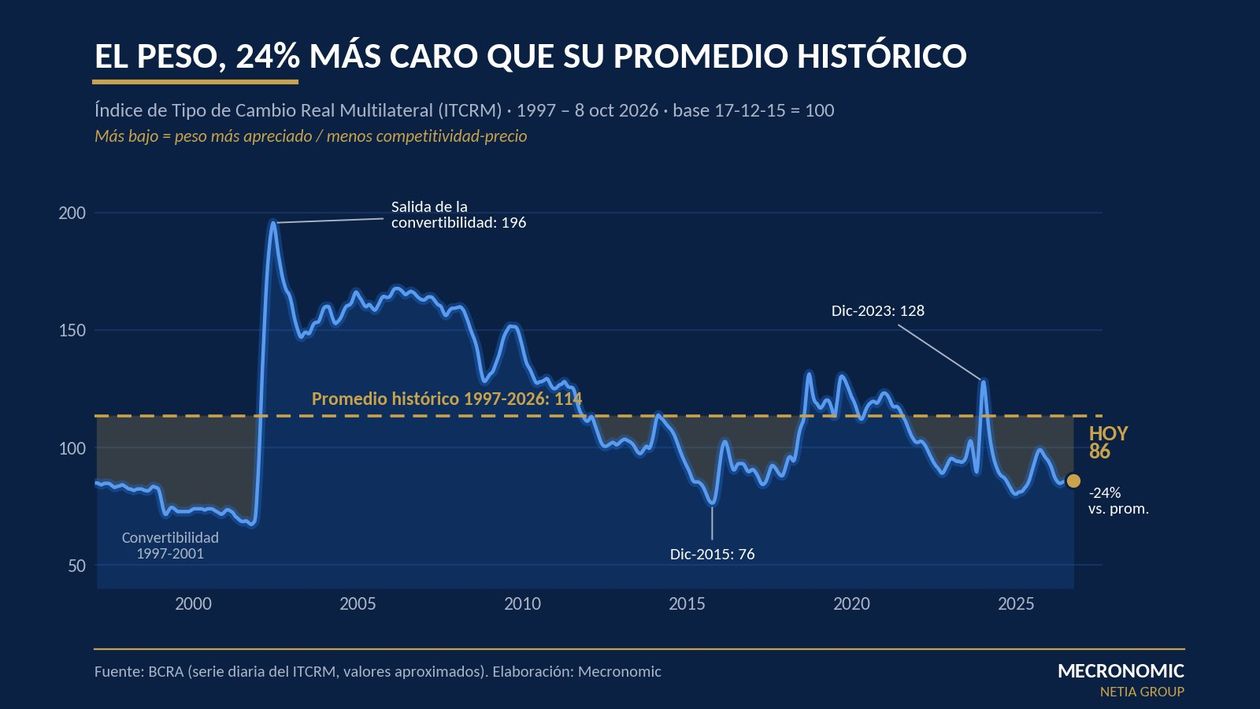
En aquella reunión de gabinete manifestó que «el dólar está 29% abajo del promedio de los últimos 23 años» y admitió que, en medio de la apertura en curso, eso les genera problemas de competitividad terminales a sectores que, con más tiempo y condiciones, podrían reconvertirse en lugar de simplemente desaparecer.
Sin embargo, a la hora de la verdad, no hizo más que ponerles peros a las posibles soluciones.
- Acentuar el ahorro del gasto podría darle espacio monetario a una política más agresiva de compra de dólares del Tesoro, lo que elevaría la demanda y la cotización, pero más ajuste implicaría más recesión en la previa electoral, razonó. Hasta el FMI recortó drásticamente a la baja el crecimiento esperado para el año, algo que, más que como crecimiento, debería designarse como efecto aislado de un puñado de sectores primarios vinculados al mercado internacional.
- Un salto discrecional de la divisa impactaría rápidamente en la inflación y en la credibilidad del Gobierno.
- Acelerar las «reformas de productividad» a lo Federico Sturzenegger es útil como vía indirecta para mejorar la competitividad, pero los frutos de esa política se verán, con suerte, en el largo plazo y no ahora, cuando esta transición difícil desemboca en las urnas.
¿No future? Días después de su masterclass en la Casa Rosada y a despecho de su firme decisión de eludir cualquier protagonismo o postulación a un cargo en la administración de extrema derecha, Ades habló con Radio Splendid. «Si yo pudiera, me gustaría un tipo de cambio más alto, pero reconozco que es muy difícil», fue y vino de nuevo.
En la vida hay que elegir…
Cuñas del mismo palo
El debate, con todo, excede largamente a Ades y está clavado en el corazón del establishment económico.
Domingo Cavallo, un hombre que a pesar de todo aún es escuchado por el Círculo Rojo, eligió y reprodujo en su blog un estudio de Jorge Vasconcelos, economista jefe del instituto IERAL de la Fundación Mediterránea que marca fuertes diferencias con el programa oficial.
Entre ellas, se destaca lo que califica de «sobreajuste» lesivo para la actividad. De ese modo, podría suponerse que desaconseja, como Ades, un recorte mayor del gasto como compensación de la expansión monetaria que produciría una aceleración de la compra de reservas.
«Los vencimientos de deuda, las reservas disponibles y la necesidad de seguir comprando dólares en el mercado constituyen un combo de típica ‘frazada corta’: si el próximo año hubiera que usar dólares del Banco Central para cumplir con esos compromisos, habría menos municiones para suavizar eventuales turbulencias en el mercado de cambios, de igual modo que no es una solución óptima acrecentar el stock de deuda doméstica como contrapartida de las compras de dólares en el mercado», señaló el texto.
Mientras, Carlos Melconian no deja pasar chance para quejarse de que los dólares de Vaca Muerta terminen en el turismo al Caribe. Su socio y amigo Rodolfo Santangelo, por su parte, acaba de proponer una devaluación indirecta con la aplicación de un impuesto a la compra de divisas para turismo y atesoramiento.
El tema maldito
Ricardo Dessy, economista jefe del Citi para Argentina, Paraguay y Uruguay, también habló con La Nación sobre el tema maldito. Reproduzcamos un tramo:
—Creo que hay que comprar más reservas para generar más confianza y que baje el riesgo país más rápido (….). El Gobierno dice que si sale a comprar reservas, un tipo de cambio más alto puede poner en riesgo el nivel de inflación, que es el gran activo que conquistó (…). Yo no tengo esa visión.
—¿Cuál es su visión?
—Creo que el pass-through del tipo de cambio a la inflación se redujo fuertemente, porque la inflación actual se explica más por correcciones de precios relativos que por exceso de oferta monetaria. Yo tomaría un poco más de riesgo para comprar reservas, sin preocuparme tanto por qué se hace con los pesos que hay que emitir.
—¿Y eso dinamizaría la actividad?
—La devaluación nunca genera prosperidad sostenida. Nadie invierte porque se devalúa. Pero la transición es muy dura. Los costos aparecieron de golpe con la apertura, la exigencia de eficiencia apareció muy rápido, mientras que las muletas para ayudarnos con esa adversidad en el corto plazo —la baja de impuestos, mejores rutas, puertos y trenes— están tardando mucho más. En ese efecto transitorio, un tipo de cambio más alto podría ser un alivio para algunos sectores. Y no creo que sea tan alto el riesgo de un fogonazo inflacionario si se sale a comprar un poco más de reservas.
Cuña del mismo palo; lo más doloroso para el ministro trader.
Entonces, ¿paraguas cambiario protector para un entramado productivo en vías de extinción o más de lo mismo, pero más rápido?
Milei, que se ha fijado como obsesión el Premio Nobel de Economía, y el ratificado Caputo corren una carrera contra el tiempo y contra la paciencia social.
Si al menos la inflación fuera más dócil ante sus designios…

